Смоделировать можно даже случайность
Сотрудники Международного математического центра ИМ СО РАН – группа разработки алгоритмов стохастического моделирования для решения краевых задач высокой размерности и их применения под руководством д.ф.-м.н., профессора К. К. Сабельфельда – выступили с докладами на Международной конференции «Методы Монте-Карло и приложения - 2026» в Институте вычислительной математики и математической геофизики СО РАН. В мероприятии приняли участие ведущие российские институты и университеты – МИАН им. В. А. Стеклова, МФТИ, НИУ ВШЭ, НИЦ «Курчатовский институт», ряда институтов Сибирского отделения РАН, Московского авиационного института, Новосибирского, Томского и Дальневосточного госуниверситетов, а также учёные из США, Канады, Китая и Казахстана.
В СССР, а затем в России с методом Монте-Карло работало три математических школы – в Москве, Санкт-Петербурге и Новосибирске. Зарубежные научные группы широко используют этот метод в приложениях по физике, химии, биологии, финансовой математике, но не занимаются развитием его теории. Впервые этот метод был изобретен и использован итальянскими и американскими физиками, работавшими над созданием ядерного оружия. Его создатели – Энрико Ферми в 1930-х, а затем в 1940-х – Джон фон Нейман и любитель азартных игр Станислав Улам. Последние двое применяли стохастические (вероятностные) методы для расчетов переноса нейтронов и исследований ядерных реакций.
Монте-Карло — это метод, названный по аналогии с азартным районом Монако, где находится казино Монте-Карло, и где фортуной управляет случайность. Но оказалось, что даже случайность можно смоделировать с достаточно высокой точностью. Группа численных методов «Монте-Карло» использует случайные числа и статистику для получения приближенных решений математических, физических и экономических задач. Вместо решения сложной детерминированной задачи, исходя из уравнений, строят вероятностную модель этого процесса. В игру вступает компьютер, разыгрывая случайные сценарии по построенной модели, которые после усреднения сценариев дают требуемое решение с высокой точностью.
Идея состоит в том, чтобы задать модель процесса и много раз его «разыграть», а затем обработать результаты. Например, страховая компания может смоделировать тысячи вариантов того, сколько ей придётся сделать выплат. Конструкторы проверяют степень надёжности устройства в разных условиях. В физике и химии моделируют поведение частиц, в медицине считают количество ложноположительных результатов тестирования. Во многих прикладных задачах возникает необходимость определить вероятность и среднее время достижения частицей какого-то участка границы из удаленного источника, например, доставка лекарства в таргетной терапии. Одно из решений такой задачи методом Монте-Карло предложили К. К. Сабельфельд и его аспирант М. Ю. Маркевич в их статье в журнале «Monte Carlo Methods and Applications», представленной на конференции в докладе «Метод стохастического моделирования для вычисления времен достижения малых участков границы области». Результаты исследования подтвердили вычислительную состоятельность и эффективность предложенного подхода.
Гибридные алгоритмы «Монте-Карло + Итерационное уточнение» (двухэтапная глобальная оптимизация) — это стандарт индустрии для сложных многомерных задач. Они действительно дают колоссальный выигрыш в эффективности и точности по сравнению с «чистым» Монте-Карло.
– Метод Монте-Карло хорошо справляется с задачами большой размерности, которые обычными алгебраическими способами высчитывались бы целую вечность, – поясняет Карл Сабельфельд. – Детерминированные задачи решаем с помощью рандомизации, то есть искусственно вносим случайность, а затем усредняем полученный результат. Таким образом они переводятся в вероятностные и решаются уже на другом языке. Например, если вы кинете монетку много раз, знаете сколько раз она выпадет на «орла» и «решку»? Плюс минус пополам! Но есть намного более сложные задачи, с которыми отлично справляется Монте-Карло в обязательном сочетании с итерационным уточнением для уменьшения погрешности.
По словам Карла Сабельфельда, наиболее эффективно работают комбинации детерминированных и стохастических подходов. Например, траекторию электронов при исследовании никелевого варистора мы рассчитываем для Института физики полупроводников методом Монте-Карло. Физикам требуется связать проводимость с подвижностью электронов, – это класс некорректных задач, в которых может быть много решений. Физики могут только косвенно её оценить, а напрямую не получается. Ещё одна задача с тем же институтом – рассчитать поведение электронов в гетероструктурах с квантовыми ямами при создании полупроводниковых наноразмерных многослойных плёнок, состоящих из различных полупроводниковых материалов. По этим направлениям у ИФП и ИМ СО РАН опубликовано несколько совместных статей в «Material Science and Engineering B», «Inverse and Ill-Posed Problems» и «Journal of Computational Electronics».
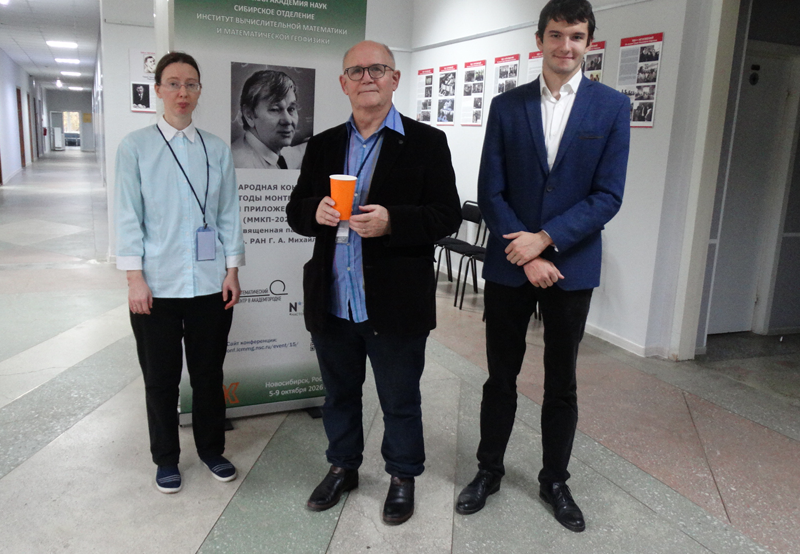
Школу методов Монте-Карло в Новосибирске возглавлял член-корреспондент РАН Геннадий Алексеевич Михайлов, который, ушел совсем недавно из жизни в возрасте 93 года. С конца 60-х годов ХХ века здесь занимались развитием методов Монте-Карло и сохранили лидерство в этом направлении в России и в мире. Главным редактором известного международного журнала в этой науке - “Monte Carlo Methods and Applications” - является ученик Г. А. Михайлова, К. К. Сабельфельд, он же руководитель проекта Международного математического центра ИМ СО РАН. Ему удалось собрать вокруг себя группу студентов и аспирантов, с большим интересом и увлеченностью работающих в данном проекте. Это означает, что Сибирская школа методов Монте-Карло продолжает интенсивно развиваться.